

Donald Trump vuole tassi più bassi, la Federal Reserve sceglie la direzione opposta. Il rialzo deciso il 16 settembre riapre lo scontro tra la Casa Bianca e la banca centrale americana: da una parte la richiesta di rendere meno costosi prestiti e investimenti, dall’altra la necessità di contrastare un’inflazione che non è ancora tornata sotto controllo. E il primo aumento dopo oltre tre anni potrebbe non essere l’ultimo.
La decisione: tassi al 3,75-4%, senza voti contrari
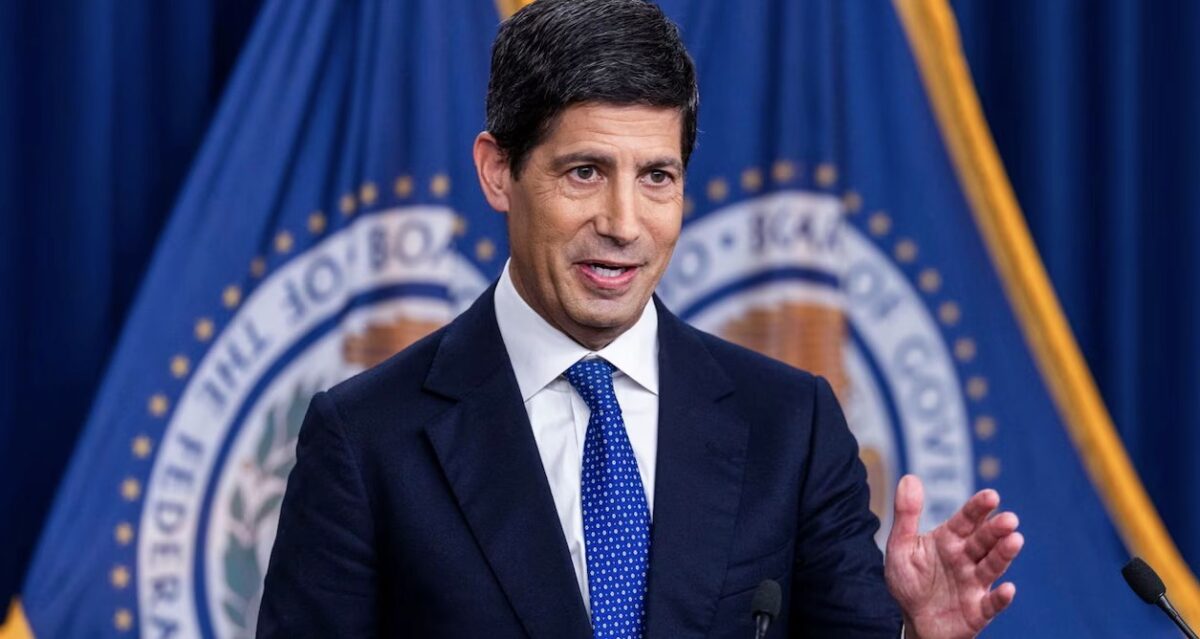
Il Comitato federale per il mercato aperto, l’organismo che decide la politica monetaria statunitense, ha aumentato i tassi di 25 punti base, cioè di un quarto di punto percentuale. L’intervallo di riferimento passa così al 3,75-4%. La decisione è stata approvata all’unanimità, con dodici voti favorevoli e nessuno contrario.
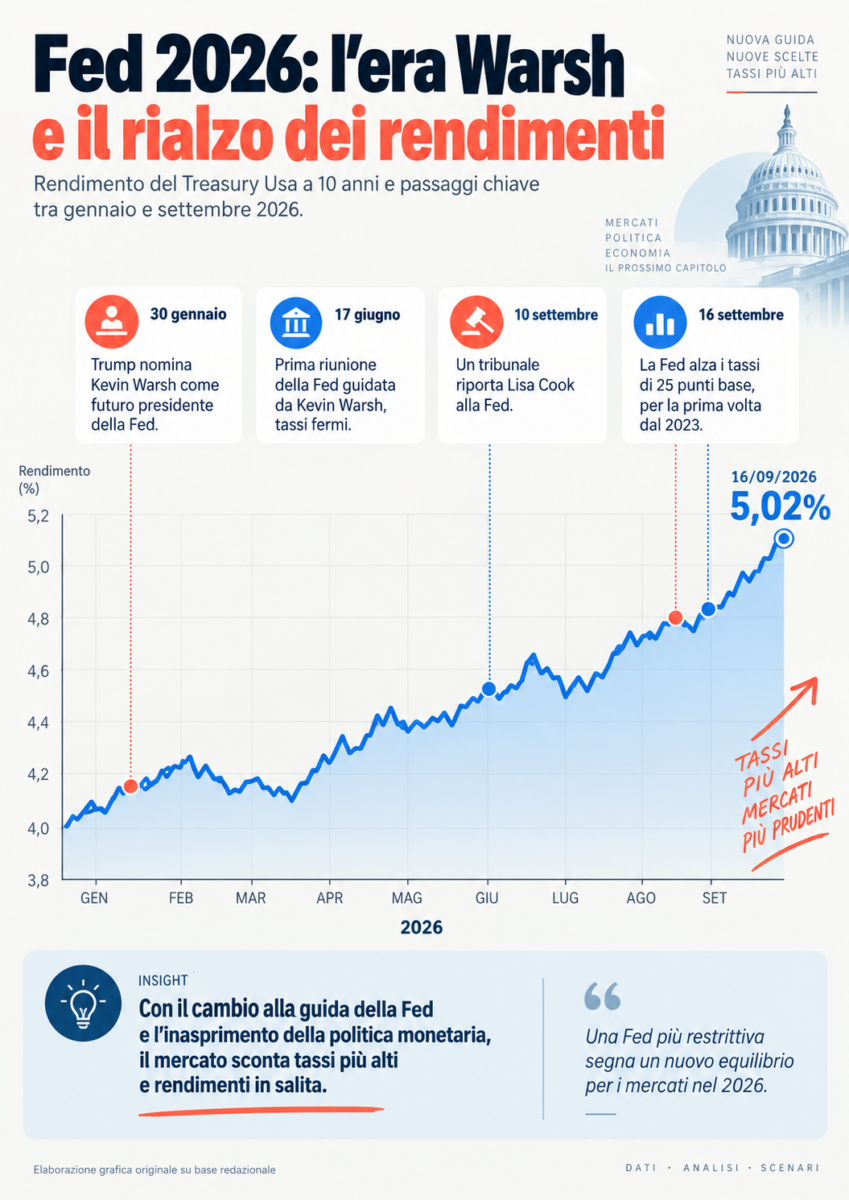
È il primo rialzo dal luglio 2023 e rappresenta un passaggio importante per Kevin Warsh, alla guida della Fed da maggio. Il presidente della banca centrale, scelto proprio da Trump, si trova ora a sostenere una politica diversa da quella auspicata dalla Casa Bianca. Il voto compatto mostra, però, che non si tratta soltanto di una sua iniziativa personale.
Nel comunicato ufficiale, la Fed descrive un’economia che continua a crescere a un ritmo solido, sostenuta dalla tenuta della spesa interna, dagli investimenti e dalla produttività. È questa resistenza dell’attività economica, insieme all’inflazione ancora elevata, a spiegare la scelta di intervenire.
Perché l’inflazione continua a preoccupare
Ad agosto l’indice americano dei prezzi al consumo è aumentato del 3,4% rispetto a un anno prima, mantenendo il ritmo registrato a luglio. Su base mensile, invece, la crescita dei prezzi ha accelerato allo 0,4%, dopo lo 0,1% del mese precedente. Un contributo importante è arrivato dalla benzina, rincarata del 3,9% nel solo mese di agosto.
Il quadro non è uniforme: l’inflazione al netto di alimentari ed energia è scesa dal 2,5% al 2,4% annuo. Tuttavia, la componente energetica è aumentata del 16,3% rispetto all’anno precedente, continuando a pesare sui bilanci delle famiglie. Parlare di inflazione persistente non significa quindi che ogni categoria di prezzo stia accelerando nello stesso modo.
Va inoltre distinta la misura dei prezzi al consumo dall’indice Pce, riferito alla spesa per consumi personali: è quest’ultimo il riferimento ufficiale della Fed per l’obiettivo del 2%. Il problema della banca centrale non è soltanto leggere il dato del mese, ma mantenere credibile l’aspettativa di un’inflazione bassa e stabile nel tempo.
Trump chiede l’1%: lo scontro arriva alla nuova Fed
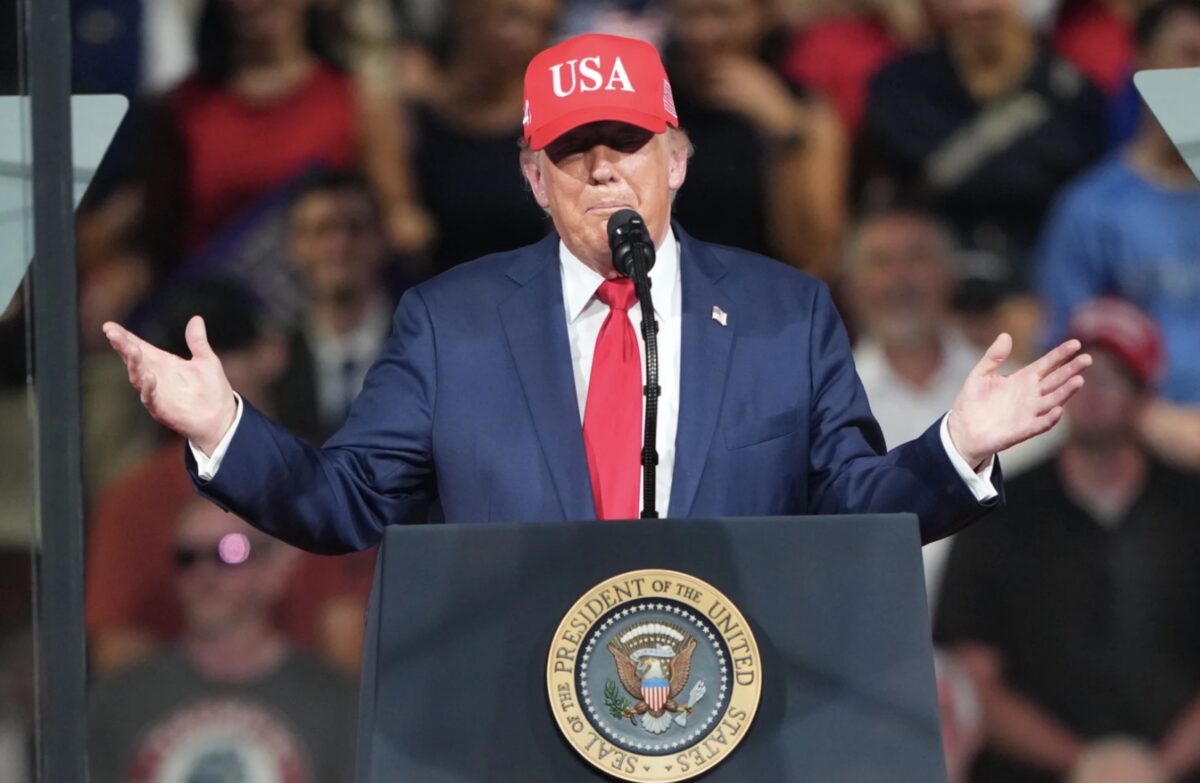
La reazione del presidente americano è arrivata attraverso Truth. “I tassi di interesse negli Stati Uniti dovrebbero essere dell’1% o meno”, ha scritto Trump, sostenendo che la qualità del credito americano e il flusso di investimenti nel Paese giustificherebbero un costo del denaro molto più basso. La richiesta è accompagnata dall’invito ad agire rapidamente.
Anche la Casa Bianca ha criticato la scelta. Nelle ricostruzioni pubblicate il 17 settembre da Corriere della Sera e Il Sole 24 Ore, il portavoce Kush Desai definisce il rialzo una decisione infelice e contesta la solidità delle motivazioni economiche.
La distanza riguarda soprattutto le priorità. Tassi più bassi possono favorire finanziamenti, consumi e investimenti; ma una maggiore domanda può anche alimentare le pressioni sui prezzi. Il mandato della Fed, affidato dal Congresso, consiste nel perseguire la stabilità dei prezzi e la massima occupazione, non nel realizzare il programma economico del presidente.
A rendere il confronto politicamente sensibile è la vicinanza delle elezioni di metà mandato di novembre, che determineranno gli equilibri del Congresso. La decisione interviene quindi in una fase in cui il costo della vita e quello del credito hanno un peso particolare nel dibattito pubblico.
Un altro aumento entro dicembre è possibile
Le nuove proiezioni indicano che il rialzo di settembre potrebbe non essere un intervento isolato. La previsione mediana dei partecipanti colloca i tassi intorno al 4,1% alla fine del 2026 e del 2027, un livello coerente con un ulteriore aumento di un quarto di punto rispetto all’intervallo appena deciso. Una discesa emerge soltanto nelle previsioni per gli anni successivi.
Non è però un calendario già approvato. Le proiezioni raccolgono le valutazioni individuali dei partecipanti e possono cambiare con i dati economici. Non equivalgono a una promessa di rialzo alla prossima riunione, né garantiscono che i tassi resteranno fermi per tutto il 2027.
Lo scenario centrale resta quello di un’economia in espansione: crescita del Pil al 2,3% nel 2026 e al 2,4% nel 2027, con disoccupazione al 4,1% in entrambi gli anni. Per l’inflazione Pce, la previsione è del 3,7% quest’anno e del 2,3% il prossimo. La Fed punta dunque a ridurre i rincari senza provocare un brusco deterioramento dell’occupazione.
Che cosa cambia per famiglie e imprese
Il primo canale attraverso cui il rialzo raggiunge l’economia è il credito. Il tasso della Fed influenza gli altri tassi di mercato e, attraverso questi, le condizioni alle quali famiglie e imprese possono finanziarsi. Denaro più costoso può ridurre la convenienza di un acquisto a debito o spingere un’azienda a rinviare un investimento.
La trasmissione non è però immediata né identica per tutti. Non significa che ogni prestito diventerà automaticamente più caro di 0,25 punti: contano la durata, le condizioni contrattuali e le aspettative sull’andamento futuro dei tassi. La stessa Fed sottolinea che gli effetti della politica monetaria su occupazione e inflazione non sono diretti o istantanei.
È qui che nasce il compromesso più difficile. Frenare la domanda può aiutare a contenere i prezzi, ma può anche indebolire consumi e attività economica. Al contrario, allentare troppo presto le condizioni finanziarie rischia di sostenere la spesa quando l’inflazione non è ancora stabilizzata. La sfida non consiste quindi nel scegliere semplicemente tra tassi “alti” e “bassi”, ma nel trovare un livello coerente con la situazione dell’economia.
I mercati guardano anche alla credibilità
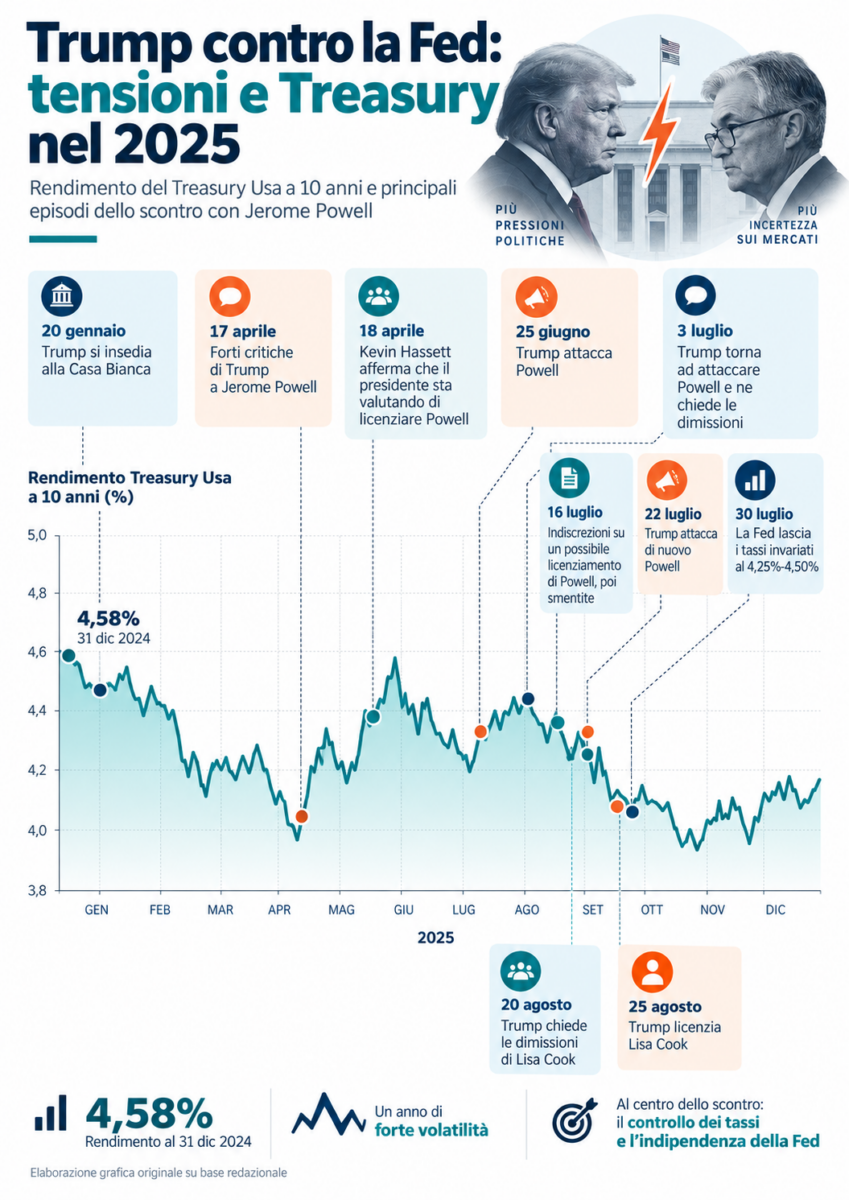
La reazione dei mercati non si riassume nell’equazione “rialzo dei tassi uguale aumento di tutti i rendimenti”. Dopo la decisione, i rendimenti dei titoli americani a breve scadenza sono saliti, mentre quelli più lunghi hanno mostrato un lieve arretramento; il decennale è ridisceso sotto il 5%. È un movimento compatibile con una maggiore fiducia nella capacità della Fed di contenere l’inflazione, anche se non basta una seduta per confermare questa interpretazione.
Per capire la portata della decisione bisogna infatti considerare anche ciò che gli investitori si aspettavano prima dell’annuncio. La politica monetaria agisce non soltanto attraverso il tasso del momento, ma anche attraverso le aspettative sulle mosse future e le condizioni finanziarie complessive.
Una vera stretta o un intervento ancora insufficiente?
Il giudizio sull’intensità della manovra resta aperto. Nel commento pubblicato sul Sole 24 Ore del 17 settembre, l’economista Donato Masciandaro propone una lettura critica: considera insufficiente un aumento di soli 25 punti base e sostiene che, per contrastare l’inflazione con maggiore decisione, sarebbe servito un intervento di almeno mezzo punto.
È una valutazione, non una conclusione condivisa da tutti. Il confronto riguarda la capacità concreta della misura di raffreddare l’economia: un rialzo può essere importante come inversione di direzione e, allo stesso tempo, essere giudicato troppo contenuto rispetto alla persistenza dei rincari.
Il test arriverà dai prossimi dati e dalle prossime decisioni. Le riunioni della Fed ancora in calendario quest’anno sono quelle del 27-28 ottobre e dell’8-9 dicembre. Saranno i passaggi nei quali verificare se l’aumento di settembre resterà un intervento limitato o diventerà l’inizio di una sequenza più lunga.
La domanda decisiva, dunque, non è soltanto chi vincerà il confronto tra Trump e Warsh. È se la Fed riuscirà a riportare stabilmente l’inflazione verso il 2% senza imporre all’economia un rallentamento eccessivo. Da questo equilibrio dipenderà l’efficacia della scelta appena compiuta