

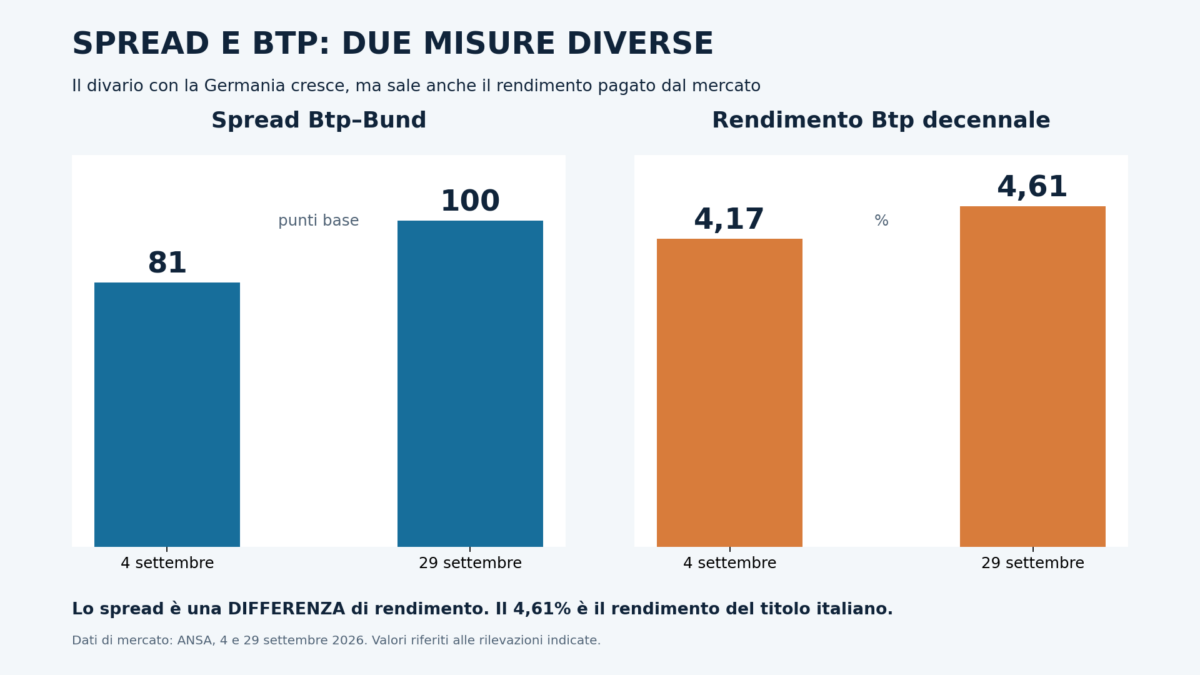
Lo spread tra Btp e Bund tedeschi è tornato a quota 100 punti base. Nella seduta del 29 settembre, il rendimento del titolo di Stato italiano a dieci anni ha raggiunto il 4,61%. Il mattino successivo entrambi i valori sono scesi leggermente, ma il movimento delle ultime settimane pone una questione che va oltre le oscillazioni di una singola giornata: quanto costa oggi all’Italia prendere denaro in prestito?
Per capirlo bisogna distinguere due numeri spesso citati insieme. Lo spread indica la differenza tra il rendimento del Btp italiano e quello del Bund tedesco della stessa durata. Il rendimento del Btp, invece, esprime il tasso richiesto dal mercato per acquistare quel titolo. Il primo aiuta a misurare come gli investitori valutano l’Italia rispetto alla Germania; il secondo racconta più direttamente il livello dei tassi al quale si muove il finanziamento dello Stato.
Perché uno spread di 100 punti non racconta tutta la storia
Uno spread di 100 punti base corrisponde a una differenza di un punto percentuale. Se, per esempio, un Bund decennale rende il 3,6% e un Btp comparabile il 4,6%, lo spread è di circa 100 punti. Quel divario non è, da solo, il segnale di una nuova crisi di fiducia nei confronti dell’Italia.
Eppure sarebbe riduttivo fermarsi al differenziale. Il rendimento dei titoli tedeschi è salito insieme a quello di altri titoli europei. Di conseguenza, il Btp può diventare più costoso per lo Stato anche se la distanza dal Bund non aumenta in modo drammatico. È quanto rende questa fase diversa da quelle in cui tutta l’attenzione si concentrava sul solo spread.
All’inizio di settembre il differenziale era intorno a 81 punti e il rendimento decennale italiano vicino al 4,17%. A fine mese, entrambi risultavano più alti, ma il rialzo del rendimento era il dato più rilevante per comprendere la pressione sui conti futuri. Leggere i due indicatori insieme evita sia allarmismi sia interpretazioni troppo rassicuranti.
L’aumento dei rendimenti è un fenomeno internazionale
L’Italia non si muove in isolamento. Negli ultimi mesi i mercati obbligazionari hanno dovuto fare i conti con l’aumento dei prezzi dell’energia, i timori per l’inflazione e la possibilità che i tassi di interesse restino elevati più a lungo del previsto. Anche i rendimenti dei titoli pubblici di altri Paesi europei e degli Stati Uniti sono saliti.
Quando gli investitori si aspettano un’inflazione più persistente, chiedono generalmente rendimenti maggiori per prestare denaro a lungo termine. Un titolo che rimborserà il capitale fra dieci anni deve apparire abbastanza interessante anche alla luce del potere d’acquisto che quel denaro avrà in futuro. A queste valutazioni si aggiungono le prospettive di crescita, le decisioni delle banche centrali e la quantità di debito che i governi devono collocare sul mercato.
La BCE, nella riunione di settembre, ha aumentato i propri tassi di riferimento e ha ribadito che le prossime decisioni dipenderanno dall’andamento dell’inflazione e dell’economia. È uno scenario nel quale i mercati continuano ad aggiornare rapidamente le aspettative: basta un cambiamento nelle previsioni sui prezzi o sulla politica monetaria per influenzare i rendimenti dei titoli di Stato.
Che cosa succede al debito pubblico italiano
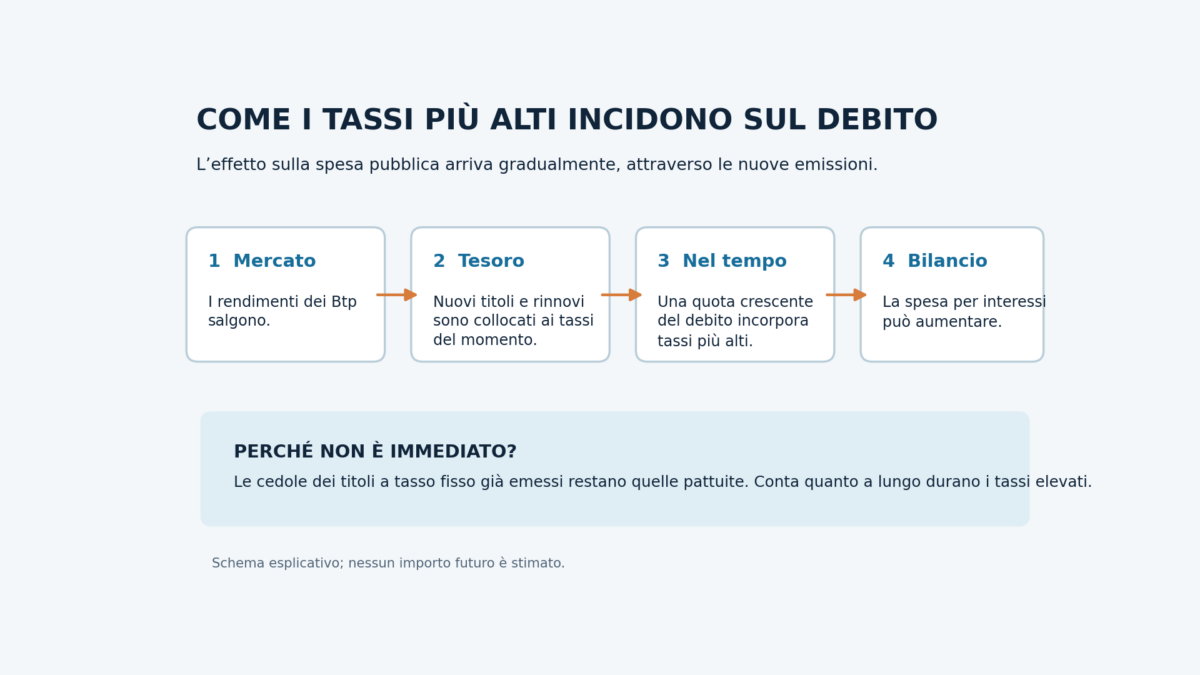
Quando il rendimento di mercato dei Btp sale, non aumenta automaticamente la cedola di tutti i titoli già emessi. Chi possiede un’obbligazione a tasso fisso continua a ricevere le cedole previste dalle sue condizioni. L’effetto sui conti dello Stato arriva soprattutto quando il Tesoro colloca nuovi titoli o ne emette per sostituire quelli che giungono a scadenza.
Per questo il costo del debito cresce in modo graduale. Il portafoglio dei titoli pubblici comprende emissioni fatte in anni diversi, a tassi differenti e con scadenze distribuite nel tempo. La durata del debito attenua l’impatto immediato di una fiammata dei rendimenti; se però i tassi elevati persistono, una quota crescente delle emissioni incorpora condizioni più onerose.
È qui che il livello del debito italiano conta. Più grande è lo stock da gestire, più attenzione richiedono i tassi ai quali viene rifinanziato. Gli interessi sono una voce della spesa pubblica: se aumentano nel tempo, riducono le risorse disponibili per altri interventi oppure rendono più difficile contenere il disavanzo.
Il legame tra tassi, crescita e scelte di bilancio
La sostenibilità del debito non dipende da un unico numero. Conta il rapporto tra il costo medio degli interessi e la crescita dell’economia, insieme alle entrate, alla spesa pubblica e al saldo di bilancio. Se l’economia cresce poco mentre il finanziamento del debito diventa progressivamente più caro, mantenere stabile il rapporto tra debito e PIL richiede uno sforzo maggiore.
Per l’Italia questo equilibrio è delicato. Le previsioni della Banca d’Italia pubblicate in estate descrivevano una crescita contenuta e un rapporto tra debito e PIL destinato ad aumentare nel 2026, prima di ridursi negli anni successivi. I movimenti dei mercati non riscrivono da soli quel quadro, ma incidono su una delle variabili da seguire nei prossimi mesi.
Il rischio, dunque, non è che il passaggio dello spread a quota 100 provochi da un giorno all’altro una crisi dei conti pubblici. La questione è la persistenza dei rendimenti elevati: se il Tesoro dovesse finanziarsi a questi livelli per un periodo prolungato, il peso delle nuove emissioni si farebbe sentire progressivamente sulla spesa per interessi e sulle scelte di bilancio.
Che cosa osservare nelle prossime settimane
Per capire se il rialzo sia temporaneo o destinato a durare, sarà utile seguire tre elementi. Il primo è l’inflazione, soprattutto nella componente energetica: prezzi più alti possono alimentare attese di tassi elevati. Il secondo sono le decisioni della BCE e le indicazioni che offrirà sul percorso della politica monetaria. Il terzo è il confronto tra i rendimenti italiani e quelli degli altri Paesi europei.
Se tutti i titoli di Stato continuassero a rendere di più con uno spread italiano relativamente stabile, il problema principale sarebbe il maggior costo generale del denaro. Se invece il rendimento del Btp salisse molto più di quello del Bund, crescerebbe anche il premio specificamente richiesto agli investitori per detenere debito italiano. Sono due sviluppi diversi, con conseguenze da valutare separatamente.
Quota 100 è una soglia facile da ricordare e da mettere in un titolo. Il dato che merita attenzione, oggi, è più ampio: in un mercato dove i rendimenti a lungo termine sono tornati a salire, anche un differenziale senza scosse eccezionali può accompagnarsi a finanziamenti più costosi. Per un Paese con un debito pubblico elevato, la durata di questa fase conterà più del numero registrato in una singola seduta.