

La trasformazione digitale della finanza europea compie un nuovo passo. Il 21 settembre 2026 l’Eurosistema ha lanciato Pontes, un’infrastruttura che permette di completare transazioni su strumenti finanziari tokenizzati utilizzando moneta di banca centrale. Dietro il linguaggio tecnico c’è un obiettivo concreto: rendere più efficienti gli scambi tra operatori finanziari, mantenendo al centro del sistema la sicurezza del denaro pubblico. Non è, invece, il debutto di una nuova moneta da utilizzare al supermercato.
Che cos’è Pontes e come funziona
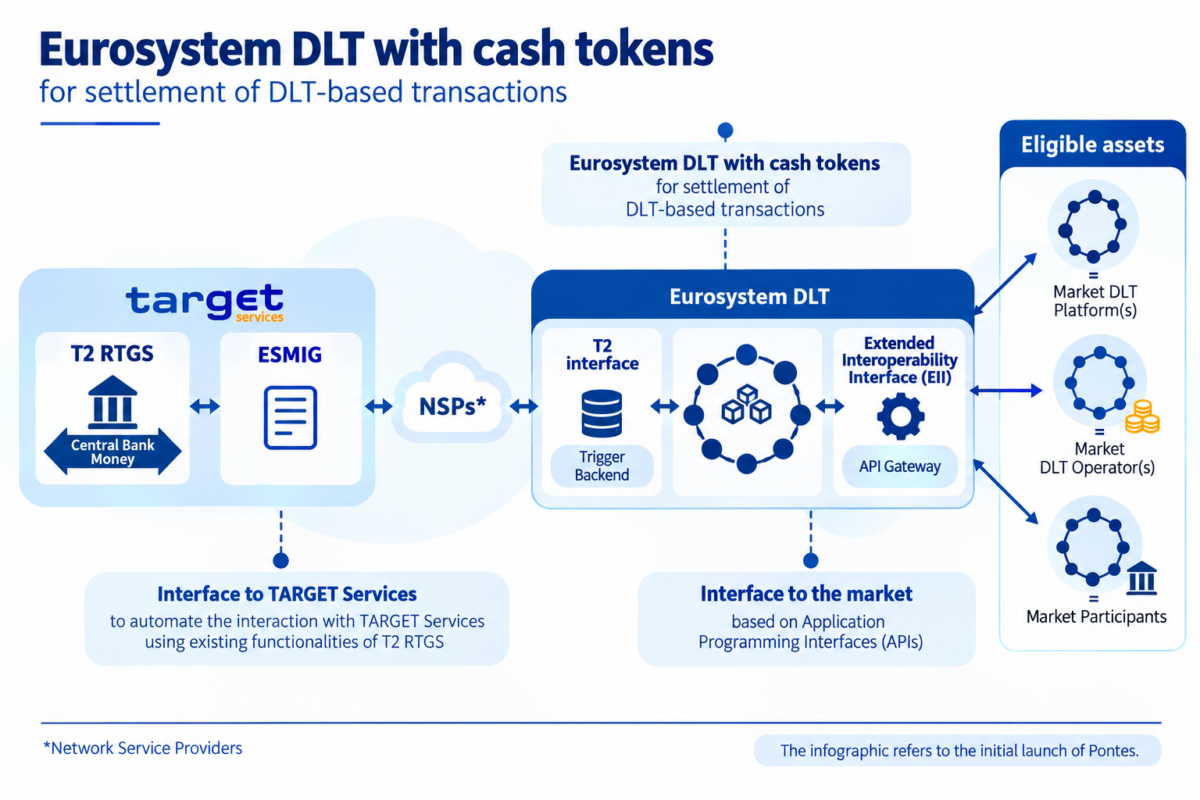
Pontes collega le piattaforme finanziarie basate su registri digitali distribuiti, la tecnologia di cui fa parte la blockchain, ai servizi di pagamento Target dell’Eurosistema. Il suo compito riguarda il regolamento delle operazioni: il passaggio che completa una compravendita attraverso il trasferimento dei titoli e del denaro.
Un esempio aiuta a capire. Quando un intermediario acquista un’obbligazione digitale, occorre coordinare la consegna del titolo con il pagamento. Pontes consente di sincronizzare questi movimenti, evitando che una parte dello scambio venga completata senza l’altra. Nella configurazione iniziale, il regolamento definitivo della componente monetaria avviene nel sistema T2.
La novità, quindi, non è semplicemente spostare denaro più velocemente. È permettere alle nuove piattaforme di dialogare con le infrastrutture dell’Eurosistema, senza dover rinunciare alla moneta di banca centrale per completare le transazioni.
Un titolo digitale non è necessariamente una criptovaluta
Il concetto centrale è la tokenizzazione: rappresentare un’attività finanziaria attraverso un token, cioè una registrazione digitale utilizzabile all’interno di una piattaforma. Si può applicare, per esempio, a un’obbligazione. L’innovazione riguarda il modo in cui lo strumento viene registrato, trasferito e gestito, non la creazione automatica di una nuova criptovaluta.
Oggi le diverse fasi della vita di un titolo possono coinvolgere sistemi separati: emissione, negoziazione, regolamento, custodia e pagamento delle cedole. Ogni passaggio richiede controlli e scambi di informazioni. La tokenizzazione potrebbe riunire alcune di queste funzioni in un ambiente condiviso, automatizzando determinate operazioni attraverso programmi chiamati smart contract.
Il risultato potenziale è una gestione più semplice, con meno interventi manuali. Ma la tecnologia, da sola, non assicura questi benefici: servono piattaforme compatibili, regole comuni e un numero sufficiente di operatori disposti a utilizzarle.
Le prime adesioni e i numeri delle sperimentazioni
Al lancio hanno già completato le procedure di accesso diversi operatori, tra cui Deutsche Bank, Santander, Société Générale e la Banca europea per gli investimenti. Fra gli operatori delle piattaforme digitali figura anche Clearstream. Altri partecipanti potranno collegarsi nei prossimi mesi, mentre funzionalità e orari saranno ampliati gradualmente.
Il progetto arriva dopo le sperimentazioni dell’Eurosistema. Tra maggio e novembre 2024 furono elaborate oltre 200 transazioni, per un valore complessivo di 1,59 miliardi di euro, nell’ambito di un programma che coinvolse 64 partecipanti tra banche centrali, operatori finanziari e fornitori tecnologici.
Sono numeri relativi ai test, non ai volumi del servizio appena inaugurato. Servono però a chiarire che Pontes non nasce soltanto da un progetto teorico: alle spalle esiste già un’esperienza operativa sulla quale costruire il nuovo sistema.
Anche la Bce si prepara a investire in titoli tokenizzati
All’avvio di Pontes si accompagna un secondo annuncio. La Bce ha cominciato i lavori preparatori per investire una piccola parte dei propri fondi in titoli tokenizzati. L’obiettivo è acquisire esperienza diretta, dalla compravendita al regolamento, fino alla gestione degli strumenti in portafoglio.
Gli investimenti iniziali riguarderanno titoli denominati in euro emessi da amministrazioni centrali e regionali dell’area euro, agenzie pubbliche e istituzioni sovranazionali europee. Le transazioni saranno regolate attraverso Pontes.
Non si tratta di un nuovo programma di acquisti di politica monetaria: l’iniziativa riguarda il portafoglio di fondi propri della Bce, utilizzato per generare reddito a sostegno delle spese operative. Inoltre, l’annuncio non significa che gli acquisti siano già cominciati. Tempi e dettagli saranno decisi dopo il completamento della preparazione.
Perché non è l’euro digitale per fare acquisti
Per i cittadini, la distinzione più importante è questa: Pontes riguarda il mercato finanziario all’ingrosso, mentre l’euro digitale destinato ai pagamenti quotidiani segue un percorso separato. Il lancio del nuovo sistema non comporta quindi l’attivazione di un portafoglio digitale per tutti né una conversione dei conti correnti.
Per l’euro digitale al dettaglio, la Bce punta a essere pronta a una possibile prima emissione nel 2029, sulla base dell’ipotesi che la normativa europea necessaria venga adottata nel corso del 2026. Un progetto pilota della durata di dodici mesi è previsto dalla seconda metà del 2027.
Il calendario resta dunque condizionato al percorso legislativo e alle decisioni successive. Presentare Pontes come l’arrivo immediato dell’euro digitale nelle tasche degli europei confonderebbe due iniziative diverse per destinatari e funzionamento.
I benefici possibili e i rischi che restano
Per il sistema finanziario, la promessa è ridurre passaggi operativi, rendere più fluidi gli scambi e favorire l’integrazione tra mercati. Gli eventuali vantaggi per imprese e risparmiatori sarebbero però indiretti: un’infrastruttura più efficiente non implica automaticamente commissioni inferiori o finanziamenti meno costosi.
Restano anche rischi da gestire. Le analisi della Bce segnalano vulnerabilità informatiche, possibili errori nei programmi automatici e dipendenza da fornitori tecnologici. Inoltre, piattaforme incapaci di comunicare potrebbero frammentare ulteriormente il mercato anziché unirlo.
Occorre infine distinguere la sicurezza del pagamento dalla qualità dell’investimento. Utilizzare moneta di banca centrale per regolare un’operazione non equivale a garantire il valore del titolo acquistato. La tokenizzazione non cancella i rischi finanziari dello strumento sottostante.
La sfida europea va oltre la tecnologia
Pontes è un primo passaggio di una strategia più ampia. A completarla c’è Appia, l’iniziativa con cui l’Eurosistema intende definire entro il 2028 un progetto per un mercato europeo dei titoli tokenizzati più integrato. Il lavoro riguarda infrastrutture, standard condivisi e collaborazione tra settore pubblico e privato.
Il successo non dipenderà soltanto dalla velocità delle transazioni. Serviranno regole compatibili, concorrenza tra operatori e collegamenti capaci di evitare nuovi sistemi chiusi. La vera sfida è trasformare l’innovazione tecnologica in un mercato finanziario più accessibile ed efficiente: non soltanto digitalizzare gli scambi esistenti, ma farli funzionare meglio.